近几个月,通胀重新成为关注焦点,导火索是中东冲突引发的能源价格冲击。但实际上,自后疫情时代以来,通胀已经伴随全球经济多年。能源成本上涨仅仅是推高物价压力的因素之一;供应链重构、国际贸易流动性下降以及地缘紧张局势叠加在一起,让各国央行更难把通胀稳定压到目标区间。
“物价压力此前就一直存在,尤其是在美国。美国通胀在2022年触及9%的峰值后,2024、2025年稳定在3%上下,远高于美联储设定的2%目标。”多家族办公室Valori Asset Management基金经理卢卡·博尼法齐指出。近几年形成的格局,和过去全球化、经济深度融合的环境已经截然不同。
新的国际格局下,东西方两大阵营争夺全球主导权,“全球经济不断碎片化,贸易效率下滑、价值链扭曲,能源、中间品以及物流价格上行压力持续,通胀压力随之而来,央行很难对冲。”博尼法齐补充道。
对投资者的影响与组合策略
这类变化之所以对投资者至关重要,是因为通胀波动很可能不再只是短期现象。
“多家分析机构与跨国组织测算:相比贸易完全一体化的情景,持续的经济碎片化会推高全球通胀0.30%–0.50%。”如果这个差值长期维持,既会影响家庭购买力,也会侵蚀投资的实际收益率。
“国际环境已经改变,我们判断这些变化属于结构性变化,外部冲击可能会周期性反复。因此有必要重新审视资产配置框架,调整策略。在当下环境里,守住资产的实际购买力,无疑变得更有挑战。”博尼法齐说。他搭建了两套投资组合,标的为国债、ETF与公募基金。
两套方案对应不同风险等级:一套偏稳健,股票占比25%;另一套进取型,股票仓位最高到50%。两套组合都遵循分散收益来源的思路,同时纳入通胀韧性较强的资产;债券优先选择中短久期品种(到期至2030年),降低对利率波动的敏感度。组合目标不只是博取名义收益,更在于长期保护资产实际价值——通胀持续的时间,或许会比最初预想的更久。
延伸阅读:油价突破100美元,风险还是机会?8只个股、18只ETF,捕捉布伦特原油上涨行情
适合纳入组合的标的
“挂钩通胀的国债、浮动利率债券,基建、大宗商品、公用事业这类受监管定价板块的股票,黄金与其他原材料,在通胀成为结构性变量的环境下,都是适合配置的核心工具。”博尼法齐解释。
现金/短债部分:Cct 2029年4月,稳健组合占比5%,进取组合占比3%。进取组合给Btp Italia 2030年6月更高权重。这支债券由意大利政府2022年6月发行,彼时通胀达到8%,疫情后通胀正急剧反弹,每半年付息,本金根据意大利国家统计局不含烟草的CPI指数进行重估。组合中同时配置普通Btp 2030年6月国债。
两套组合的债券板块都配置两只ETF,但权重不同:
• iShares TIPS UCITS:跟踪美国通胀保值国债,对冲美元汇率风险;
• 安盛欧元区0–3年企业债指数ETF:投向欧元区短期公司债。
债券配置的最后一部分是Algebris金融信贷基金,主要投资欧洲银行次级债,两套组合中统一配置6%。
两套由国债、ETF与基金构成的投资组合,用来抵御通胀
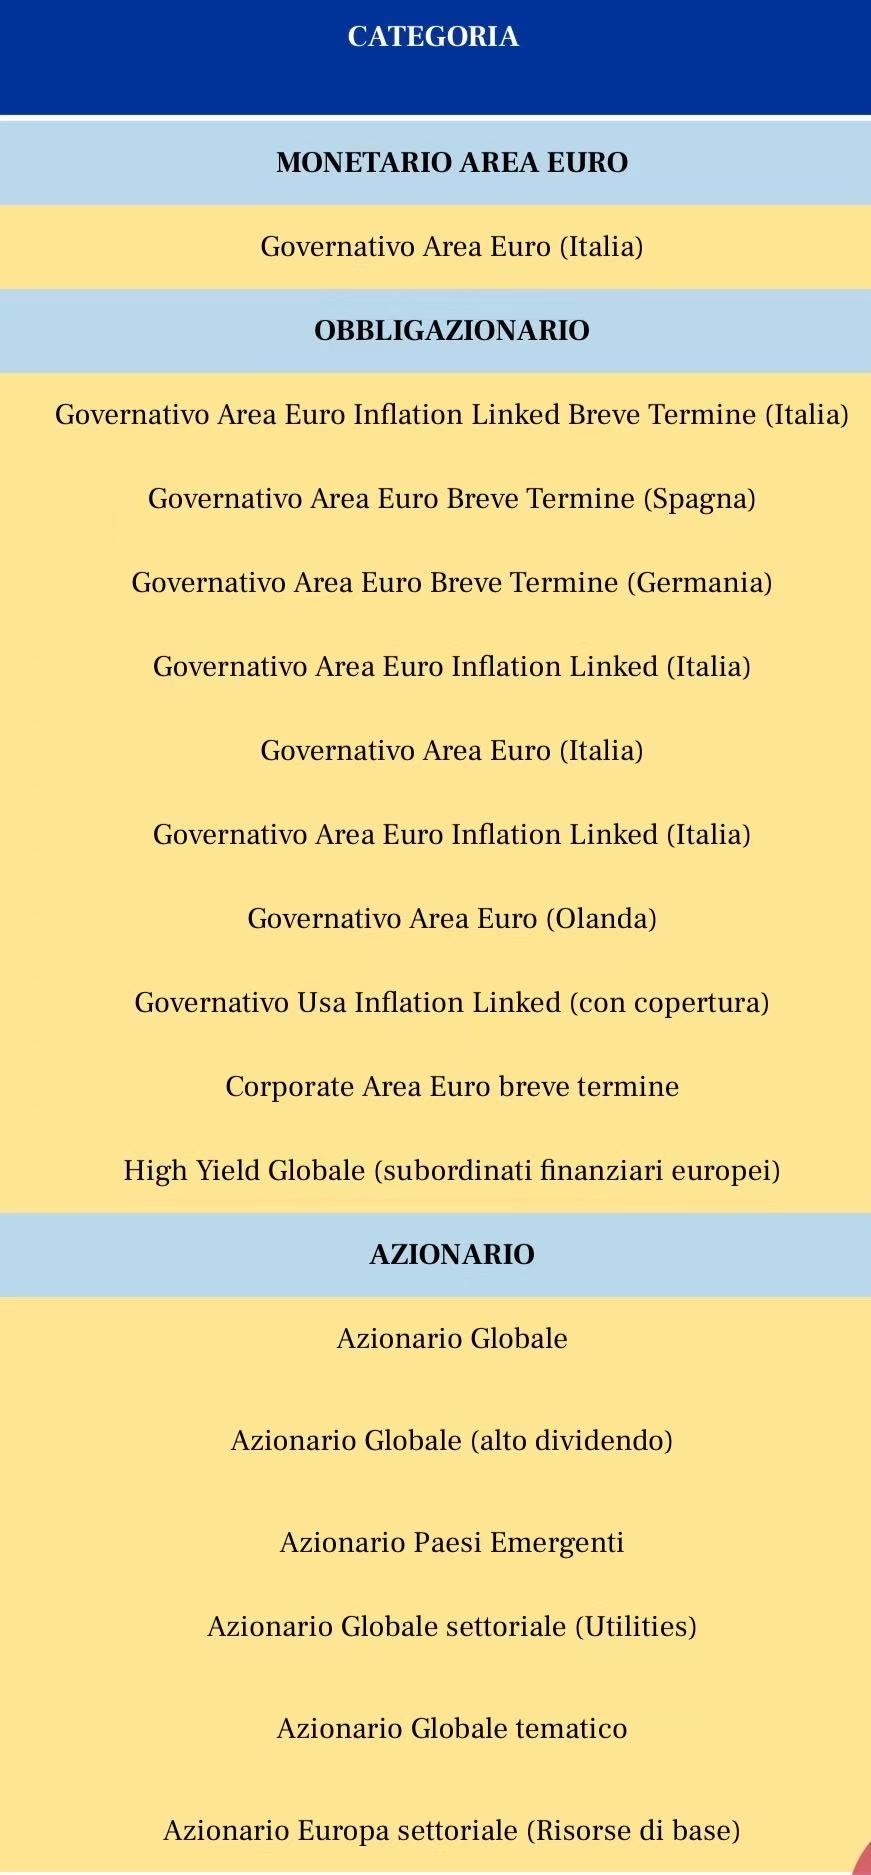
股票部分配置全球股票ETF(iShares Core MSCI世界指数ETF),同时搭配高股息ETF(领航富时全球高股息ETF);并且借助ETF实现行业配置,投向公用事业、基建、能源与自然资源板块。新兴市场方面,基金经理选用M&G全球新兴市场基金。组合还配置实物黄金交易所交易商品产品ETC(景顺实物黄金ETC),以及大宗商品ETF(iShares彭博增强展期收益商品掉期ETF)。
这套配置思路的核心,是打造能够适应物价波动加剧、大宗商品与能源可能反复遭遇冲击的投资组合。在该环境下,分散化配置的重要性进一步凸显:除组合里的传统资产之外,还可以纳入这类资产与板块——在通胀持续的情景中,它们能够受益于物价上涨,或是至少可以把通胀压力部分传导至营收端。
来源:米兰财经报等 编辑:刘宇涵 李颖佳
免责声明:部分内容来自网络,版权归原作者所有,如涉侵权请联系邮箱:15632306660@163.com删除。
热门推荐
阅读排行